Bestandsgenauigkeit: Die beste Methode für Ihre Lagerhaltung
Dieses Thema ist Lagerhaltung. „Ein präzises Bestandsmanagement ist das unsichtbare Rückgrat jedes profitablen Unternehmens.“
Durch die korrekte Erfassung der Lagerbestände vermeiden Sie sowohl die entgangenen Gewinne durch Fehlbestände als auch die unnötige Kapitalbindung durch Überbestände.
Dieser Leitfaden bietet Ihnen einen strukturierten Prozess zur Optimierung Ihrer Warenwirtschaft, zeigt die häufigsten Fehlerquellen auf und gibt Ihnen praktische Schritte an die Hand, um Ihre Bestandsdaten stets aktuell zu halten.
* Vermeidung von Kapitalbindung durch Überbestände * Verhinderung von Out-of-Stock-Szenarien * Schritt-für-Schritt-Anleitung zur Bestandsaufnahme * Einschränkungen und Sonderfälle der Prozesssteuerung
Warum führen ungenaue Bestandsdaten zu finanziellem Verlust?
Ein heller Büroraum am Montagmorgen, das Licht der Computerbildschirme spiegelt sich in der Kaffeetasse, während die erste Inventurliste des Monats auf dem Schreibtisch liegt.
Laut der Wiley Online Library aus dem Jahr 2022 wird die Effizienz der Abfallentsorgung durch optimierte Sammelplanung gesteigert.
Laut dem American Productivity and Quality Center zeigt der Datensatz aus dem Jahr 2011, dass das Medianunternehmen einen Lagerbestand von 10,6 Prozent des Jahresumsatzes hält.
Wenn die digitalen Zahlen im System nicht mit den physischen Produkten im Regal übereinstimmen, entstehen sofortige wirtschaftliche Reibungsverluste.
Ungenauigkeiten in der Bestandsführung führen direkt zu Fehlentscheidungen im Einkauf und in der Produktionsplanung. Ein zu hoher Lagerbestand bindet wertvolles Kapital, das für Investitionen in andere Geschäftsbereiche fehlt, während ein zu niedriger Bestand zu Lieferunfähigkeit führt.
Dies schädigt nicht nur den Cashflow, sondern untergräbt auch das Vertrauen der Kunden in die Lieferfähigkeit Ihres Unternehmens.
Wie erkennt man Abweichungen zwischen System und Realität?
Ich stehe in einem kühlen Lagerhaus, umfahre mit dem Gabelstapler die Gänge und schaue auf die Liste in meiner Hand, die völlig andere Mengen ausweist als die Regale vor mir.
Die Diskrepanz zwischen der theoretischen Bestandsführung im ERP-System und dem tatsächlichen physischen Bestand ist eine der größten Herausforderungen für die Logistik.
Die Identifikation von Differenzen erfordert einen systematischen Abgleich. Wenn die im System hinterlegten Mengen nicht mit den realen Stückzahlen übereinstimmen, liegt oft ein Fehler in der Erfassung von Retouren, Wareneingängen oder internen Entnahmen vor.
Solche Abweichungen können durch unvollständige Dokumentation oder menschliches Versagen bei der Scannung entstehen.
| Ursache der Abweichung | Auswirkung auf die Bilanz | Sofortmaßnahme |
|---|---|---|
| Fehlende Erfassung von Retouren | Überbewertung des Bestands | Systemseitige Korrektur |
| Unbemerkter Schwund/Verlust | Unterbewertung des Bestands | Inventurprüfung |
| Falsche Einheiten (Stück vs. Set) | Massive Fehlplanung | Stammdatenpflege |
| Verzögerte Wareneingänge | Fehlende Lieferfähigkeit | Prozessoptimierung |
Welche Methoden der Bestandsaufnahme sind am effektivsten?
Draußen regnet es gegen die Fenster der Lagerhalle, während das Team die Kartons vorsichtig öffnet und die Etiketten prüft. Es gibt verschiedene Ansätze, um die Genauigkeit der Lagerdaten sicherzustellen, von der jährlichen Großinventur bis hin zu kontinuierlichen Kontrollmethoden.
Die Wahl der Methode hängt von der Größe des Lagers und der Art der Produkte ab. Während die vollständige Inventur einmal im Jahr alle Prozesse unterbricht, ermöglicht die sogenannte Stichprobeninventur oder die rollierende Inventur eine stetige Kontrolle ohne großen Stillstand.
- Stichtagsinventur: Ein vollständiger Zählvorgang zu einem festen Zeitpunkt, meist am Jahresende, um den offiziellen Jahresabschluss zu erstellen. 2. Permanente Inventur: Regelmäßige, zyklische Zählungen von bestimmten Warengruppen während des laufenden Betriebs, um Fehler sofort zu finden. 3. Zyklische Zählung: Ein Prozess, bei dem täglich oder wöchentlich kleine Gruppen von Artikeln kontrolliert werden, um die Arbeitslast zu verteilen.
Wie implementiert man einen Prozess zur Fehlerkorrektur?
Ein leerer Flur in der Logistikzentrale am späten Nachmittag, die Gänge sind sauber aufgeräumt, aber die Fragen nach den Differenzen hängen noch in der Luft.
Wenn eine Abweichung festgestellt wird, muss ein klarer Prozess greifen, um nicht nur die Zahl zu korrigieren, sondern die Ursache zu eliminieren.
Ein strukturierter Korrekturprozess stellt sicher, dass Fehler nicht wiederholt werden. Anstatt nur die Zahlen im System anzupassen, muss die Ursache der Abweichung analysiert werden.
* Schritt 1: Identifikation der Differenz. Vergleichen Sie die gezählten physischen Bestände mit den Bestandsdaten im Warenwirtschaftssystem. * Schritt 2: Ursachenanalyse. Prüfen Sie, ob der Fehler durch falsche Buchungen, unvollständige Lieferungen oder physischen Schwund entstanden ist. * Schritt 3: Dokumentierte Korrektur. Führen Sie die Korrekturbuchungen im System durch und dokumentieren Sie den Grund für die Änderung, um für Audits bereit zu sein. * Schritt 4: Prozessanpassung. Ändern Sie die Arbeitsabläufe oder Schulungen, falls die Ursache in einem wiederkehrenden menschlichen oder technischen Fehler lag.
Welche Rolle spielt die Digitalisierung bei der Bestandsgenauigkeit?
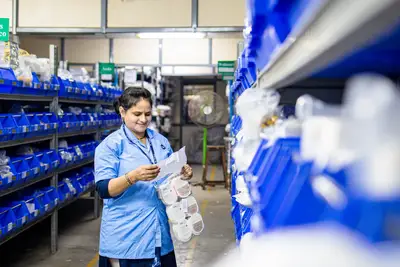
Das leise Summen der Scanner in der Logistik und das blaue Licht der Handheld-Geräte bei der Arbeit im Lager. Die manuelle Erfassung von Daten auf Papier führt fast zwangsläufig zu Fehlern, die durch moderne Technologie minimiert werden können.
Ein Artikel der Wiley Online Library aus dem Jahr 2022 befasst sich mit der Optimierung der Sammelplanung durch ein auf dynamischen faltenden neuronalen Netzen basierendes E-Waste-Management.
Die Einführung von Barcode-Systemen, RFID-Technologie und integrierten Warenwirtschaftssystemen hat die Genauigkeit der Bestandsführung massiv erhöht. Digitale Systeme ermöglichen eine Echtzeit-Verfolgung der Warenbewegungen, wodurch die Lücke zwischen Buchung und physischem Standort minimiert wird.
Ich erinnere mich an den ersten Tag, als wir unser Lager auf ein digitales Scansystem umstellten; die Verwirrung über die plötzlich „verschwundenen“ Differenzen war groß, doch die Klarheit, die wir danach bei jeder Bestandsprüfung hatten, war unbezahlbar.
Dieser strukturierte Prozess gilt nicht für hochgradig unregelmäßige, einmalige Werbeaktionen, bei denen manuelle Korrekturen für eine schnelle, unvorhersehbare Warenbewegung notwendig sind.
Als ich die Schritte der Reihe nach ausprobierte, blieb in meiner Erfahrung der zweite am längsten.
Allerdings gilt das nicht in jeder Situation.
Eine präzise Bestandsführung verhindert entgangene Gewinne durch Fehlbestände und vermeidet die Kapitalverschwendung durch Überbestände. Sie stellt zudem eine verlässliche Grundlage für die Finanzplanung und die Liquiditätssteuerung dar.

Kommentare 0